
Les avis sur une mutuelle chat aident à repérer un assureur réactif, mais une bonne note ne garantit pas une couverture adaptée à votre animal. Avant de souscrire, comparez les témoignages avec les garanties du contrat. Plafond annuel, franchise, délai de carence et exclusions déterminent le montant qui restera réellement à votre charge chez le vétérinaire.
Lire les avis mutuelle chat sans se laisser guider par la seule note
Une note moyenne offre un premier repère, pas une preuve suffisante. Goodflair affiche 4,8/5 sur 1 315 avis Trustpilot, Kozoo 4,6/5 sur 1 422 avis, Assur O’Poil 4,4/5 sur 23 311 avis, SantéVet 4,1/5 sur 11 070 avis et Bulle Bleue 4,1/5 sur 3 466 avis. Ces chiffres renseignent sur la satisfaction déclarée, mais ils ne permettent pas de savoir si une consultation, une chirurgie ou une maladie chronique seront remboursées pour votre chat. La note globale doit donc être rapprochée du contenu des avis et des conditions contractuelles.
Privilégier les témoignages récents et circonstanciés
Un avis utile décrit le type de soin, la date de la demande, les pièces transmises et le résultat obtenu. « Remboursement rapide » est rassurant, mais un retour précisant qu’une feuille de soins, une facture et un compte rendu vétérinaire ont été envoyés puis traités apporte davantage d’informations. Recherchez aussi les avis négatifs détaillés. Ils font souvent apparaître les difficultés liées à un antécédent médical, à une exclusion ou à une demande de justificatifs complémentaires. La récence des témoignages compte également, car les modalités de gestion peuvent évoluer.
Comparer les plateformes et les réponses apportées
Trustpilot, Google Reviews, Avis Vérifiés et Green Opinion ne recueillent ni ne modèrent les retours de la même manière. Certains avis sont vérifiés, d’autres spontanés ou sollicités. Une forte différence entre les plateformes mérite d’être examinée. Lassie affiche par exemple 1,5/5 sur 80 avis sur Green Opinion. Lisez la réponse éventuelle de l’assureur, sans confondre une réponse courtoise avec la résolution effective du dossier. La régularité des réponses et leur précision donnent plus d’informations qu’une formule standard. Le volume d’avis aide aussi à relativiser une note fondée sur peu de témoignages.
Les garanties qui transforment un bon avis en bon contrat
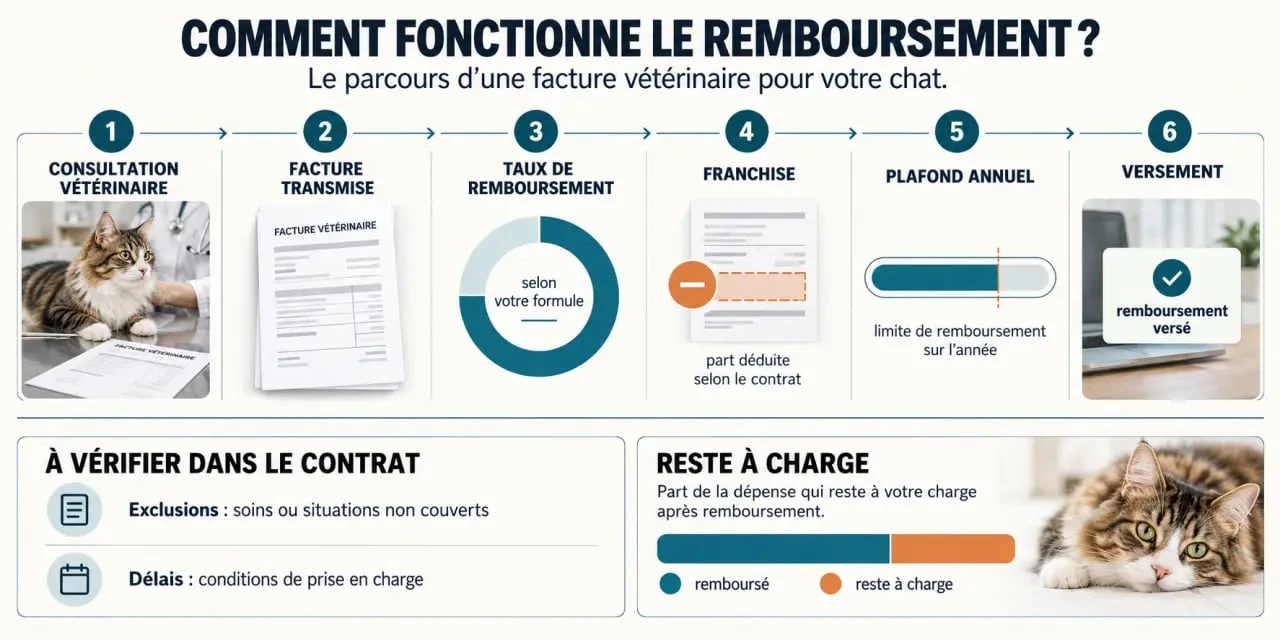
Mutuelle chat et assurance santé animale désignent généralement la même protection : vous payez une cotisation et l’assureur rembourse une part des frais vétérinaires couverts. Les formules économiques tournent autour de 50 % de remboursement, les formules intermédiaires se situent généralement entre 70 % et 90 %, tandis que les formules premium peuvent aller de 90 % à 100 %. Le bon niveau dépend du profil de votre animal et du reste à charge que vous pouvez supporter.
Saisir le Médiateur de l’assurance : Découvrez la procédure de réclamation, testez votre éligibilité et constituez votre dossier pour saisir le Médiateur de l’assurance.
| Élément à vérifier | Effet concret | Question à poser |
|---|---|---|
| Taux de remboursement | Détermine la part théorique prise en charge | Est-il identique pour une maladie et un accident ? |
| Plafond annuel | Limite l’indemnisation totale sur l’année | Quel montant reste disponible après un sinistre important ? |
| Franchise | Réduit le remboursement effectif | Est-elle appliquée par acte, par an ou par sinistre ? |
| Délai de carence | Reporte le début de certaines garanties | Quelle durée concerne la maladie, l’accident et la chirurgie ? |
| Exclusions | Peuvent entraîner un refus | Que prévoit le contrat pour les antécédents et les maladies chroniques ? |
Les plafonds annuels se situent couramment entre 1 000 € et 3 000 €. Un plafond de 3 000 € peut sembler confortable, mais il peut être atteint après une hospitalisation, des examens et une opération. Une assurance sans franchise simplifie le calcul, et Goodflair comme Kozoo mettent en avant cette caractéristique selon leurs offres. Vérifiez toutefois les conditions applicables à la formule choisie : l’absence de franchise ne signifie pas que toutes les dépenses sont remboursées.
Prévention, antécédents et âge : les points souvent oubliés
Selon le niveau retenu, les consultations, médicaments, analyses, chirurgies et hospitalisations peuvent être couverts. Un forfait prévention peut compléter la protection pour les vaccins, les antiparasitaires, la stérilisation, le détartrage ou certaines médecines douces. Bulle Bleue mentionne notamment un forfait prévention de 200 € dans certaines offres. Cette enveloppe obéit à ses propres règles et ne se confond pas forcément avec les garanties maladie et accident.
À l’inverse, les maladies préexistantes, héréditaires ou chroniques peuvent être exclues. L’historique médical mérite donc une lecture attentive avant la souscription. Souscrire tôt est souvent plus simple : l’adhésion est généralement possible dès 2 ou 3 mois, tandis que les limites d’âge à l’entrée varient fortement selon les assureurs. Pour un chat âgé ou déjà suivi, demandez les exclusions applicables par écrit.
Calculer le reste à charge avant de choisir une formule
Le bon réflexe consiste à simuler une facture plutôt qu’à comparer uniquement la cotisation mensuelle. Pour une dépense vétérinaire de 1 000 €, un taux de 80 % représente théoriquement 800 € remboursés. Une franchise, un acte non couvert ou un plafond annuel déjà consommé modifie immédiatement le résultat. Les forfaits prévention ne doivent pas être ajoutés automatiquement au remboursement maladie : ils reposent souvent sur une enveloppe distincte. Vérifiez donc chaque poste avant d’estimer le montant versé.
Pour mesurer l’intérêt d’un contrat, partez d’une situation concrète : une consultation isolée, une série d’analyses ou une hospitalisation. Une couverture qui semble avantageuse sur une petite facture peut devenir moins intéressante si la franchise s’applique à chaque acte. À l’inverse, un plafond plus élevé peut limiter le reste à charge lors d’une dépense importante, même si la cotisation est plus élevée. Le contrat le plus pertinent est celui dont les limites correspondent au risque financier que vous pouvez assumer.
Mettre les promesses de délai à l’épreuve
La rapidité figure parmi les thèmes les plus fréquents dans les avis sur les assurances chat. Goodflair et Kozoo annoncent des remboursements sous 48 heures. Des témoignages concernant Kozoo évoquent même un versement le jour même après une demande effectuée à 12 h 30. Ces expériences sont encourageantes, mais le délai dépend aussi de la complétude du dossier et de la nature des soins. Un dossier incomplet peut nécessiter des échanges supplémentaires, quel que soit le délai annoncé.
Conservez la facture détaillée, la feuille de soins et, si nécessaire, le compte rendu ou l’ordonnance du vétérinaire. Avant de transmettre la demande, vérifiez que les documents correspondent aux exigences du contrat. Cette précaution facilite le traitement et permet de comprendre plus vite une éventuelle demande complémentaire.
Choisir selon le profil du chat plutôt que selon la popularité de l’assureur
Un chaton en bonne santé, un chat d’intérieur et un chat senior n’exposent pas leur propriétaire au même risque financier. Pour un jeune animal, une souscription précoce permet d’obtenir une couverture avant l’apparition d’éventuels antécédents. Pour un chat âgé, l’enjeu porte d’abord sur l’acceptation à l’adhésion, puis sur les exclusions et les plafonds. Assur O’Poil indique une souscription possible jusqu’à 10 ans selon les conditions mentionnées ; d’autres contrats peuvent prévoir des règles différentes. L’âge ne suffit donc pas à comparer les offres : l’état de santé et les garanties proposées comptent aussi.
Avec un budget serré, privilégiez une formule couvrant la maladie et l’accident avec un plafond cohérent, plutôt qu’un faible prix associé à de nombreuses limites. Pour un chat qui sort, examinez la couverture des accidents, chirurgies, hospitalisations et consultations d’urgence. Si votre chat est suivi régulièrement, vérifiez l’intérêt réel du forfait prévention et les soins courants inclus. Enfin, avec un historique médical, demandez une lecture précise des exclusions avant toute souscription. Ces critères permettent de relier les avis à votre situation au lieu de suivre un classement général.
Que faire face à un refus de remboursement ou avant de signer
Un refus n’est pas toujours une erreur : il peut résulter d’un délai de carence, d’une exclusion ou d’une garantie non souscrite. Demandez d’abord une explication écrite mentionnant la clause appliquée. Relisez les conditions générales et particulières, vérifiez les dates de soins et rassemblez les justificatifs médicaux. Si la réponse reste incompréhensible, adressez une réclamation formelle au service concerné, puis envisagez le médiateur de l’assurance si le désaccord persiste. Cette démarche permet de distinguer un refus prévu par le contrat d’une erreur de traitement.
Avant de demander un devis, préparez l’âge du chat, son identification, son statut vaccinal, ses éventuels antécédents et vos priorités de soins. Comparez ensuite plusieurs propositions sur une base identique : même plafond, même taux, même franchise et mêmes garanties. Consultez les avis récents, mais vérifiez aussi les exclusions et les documents demandés pour un remboursement. Cette méthode vaut davantage qu’un classement figé et aide à choisir une mutuelle chat réellement adaptée à votre situation.